Non, l’or n’est pas le placement sans faille que le marketing du secteur laisse imaginer. Il ne rapporte aucun revenu tant qu’il dort dans un coffre, ses coûts cachés grignotent la rentabilité réelle, et son prix déjà élevé fait planer un risque de correction non négligeable. Avant de céder à l’attrait de la valeur refuge, mieux vaut regarder les chiffres en face.
💰 L’essentiel à retenir
Or physique = assurance patrimoniale, pas moteur de performance
Aucun revenu passif
Le métal jaune ne verse ni dividende ni intérêt, contrairement aux actions ou obligations.
Frais souvent sous-estimés
Stockage, assurance et écart entre prix d’achat et de revente réduisent le gain net.
Plafond de 10% recommandé
Même les spécialistes limitent la part d’or dans un patrimoine, preuve de ses limites.
| Critère | Or physique | Actions |
|---|---|---|
| Rendement annualisé (1972-2017) | 7% par an | 9% par an |
| Revenu généré pendant la détention | Aucun | Dividendes réguliers |
| Ratio rendement/risque (Sharpe) | Plus faible | Plus favorable |
| Exonération fiscale totale | 22 ans de détention | Variable selon enveloppe |
L’or rapporte-t-il vraiment quelque chose tant qu’on ne le revend pas ?
Poser un lingot dans un coffre, c’est un peu comme accrocher une toile de maître au mur en attendant qu’elle prenne de la valeur. Rien ne se passe pendant que vous attendez. Aucune rente ne tombe, aucun coupon ne s’accumule. La seule source de gain possible reste la plus-value à la revente, un pari sur le prix futur, sans aucune garantie de résultat.
Comparez cela à une action qui distribue un dividende ou à une obligation qui verse un intérêt régulier. Ces deux actifs produisent quelque chose pendant que vous les détenez, indépendamment de leur cours. L’or, lui, reste muet. Il ne travaille pas pour vous.
Ce silence pèse encore plus lourd quand les taux d’intérêt montent. Un livret ou une obligation qui rapporte 4% par an devient mécaniquement plus attractif qu’un métal qui ne rapporte rien du tout. L’écart de rendement se creuse, et l’or perd un peu de son attrait relatif à chaque hausse des taux directeurs.
La performance de l’or tient-elle la comparaison face aux actions ?
Sur une longue période, les chiffres tranchent sans ambiguïté. Entre 1972 et 2017, les actions mondiales ont affiché un rendement annualisé proche de 9%, contre environ 7% pour l’or. L’écart paraît modeste sur une année, mais il devient considérable une fois capitalisé sur plusieurs décennies.
Le ratio de Sharpe, qui mesure le rendement obtenu pour chaque unité de risque prise, confirme ce constat. Il reste structurellement plus bas pour l’or que pour les actions ou les obligations sur la même période. Autrement dit, vous prenez un risque de volatilité comparable, voire supérieur sur certaines phases, pour un rendement inférieur.
Pour un épargnant qui construit un capital sur vingt ou trente ans, cet écart de performance représente un frein réel. Ce n’est pas que l’or soit un mauvais actif en soi, c’est qu’il joue un rôle différent de celui qu’on lui prête souvent dans les argumentaires commerciaux.
Le cours de l’or peut-il s’effondrer ?
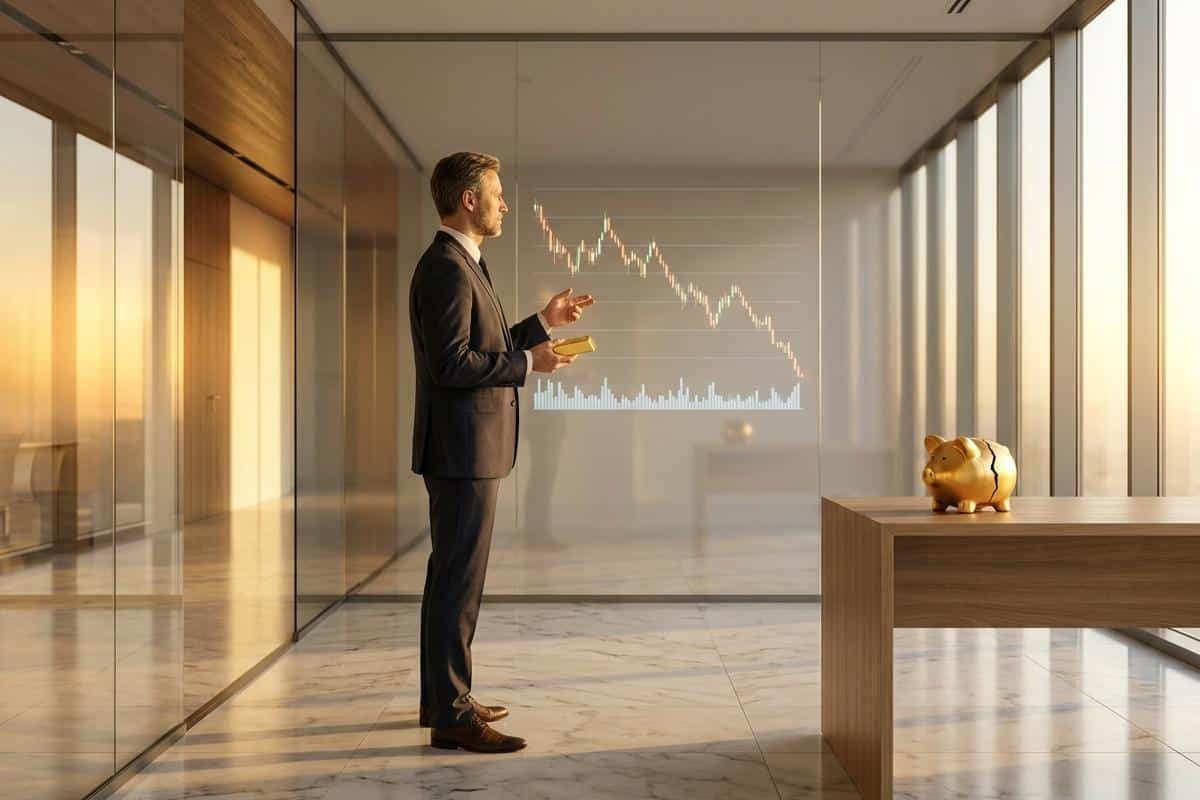
Oui, et les mécanismes qui peuvent le faire baisser sont connus. Des taux d’intérêt réels élevés rendent les placements productifs plus attractifs et détournent les capitaux de l’or. Un dollar fort pèse aussi sur le cours, puisque l’or est coté en dollars et devient plus cher pour les acheteurs utilisant d’autres devises. Un resserrement du crédit, avec des tensions sur la liquidité des marchés privés, peut également forcer certains investisseurs à vendre de l’or pour couvrir d’autres besoins de trésorerie.
Il existe aussi une corrélation inverse avec le pétrole. Quand le prix du pétrole grimpe, les capitaux ont tendance à se déplacer vers les actifs énergétiques, au détriment de l’or. Quand il baisse, l’anticipation d’une désinflation peut au contraire soutenir le métal jaune.
N’oubliez pas non plus que l’or reste un terrain de jeu pour la spéculation. Les gérants institutionnels, souvent qualifiés d’argent intelligent, arbitrent leurs positions avec des informations et des outils que le particulier n’a pas. Cette asymétrie peut désavantager l’investisseur non averti qui achète ou vend au mauvais moment. Rien ne garantit une hausse continue, et des phases de stagnation prolongée, voire de baisse marquée, ont déjà eu lieu par le passé.
Quels coûts cachés réduisent la rentabilité réelle de l’or physique ?
Détenir de l’or physique implique des frais que les publicités mentionnent rarement. Voici les principaux postes à anticiper avant tout achat.
- Stockage sécurisé
- Coffre-fort personnel avec un coût d’installation et d’entretien
- Service de garde chez un prestataire spécialisé, facturé annuellement
- Assurance du capital
- Prime annuelle pour couvrir le vol ou la perte
- Montant proportionnel à la valeur assurée, donc croissant avec le cours de l’or
- Écart entre prix d’achat et de revente (spread)
- Plus marqué sur les lingotins, qui cumulent prime d’achat élevée et revente plus difficile
- Présent aussi sur les bijoux, soumis à la TVA à l’achat et décotés à la revente car leur prix intègre le travail du bijoutier
Ajoutez à cela une liquidité limitée sur les gros lingots, qui se revendent en bloc et non par fraction. Besoin urgent de liquidités partielles ? Vous devrez céder l’intégralité de la pièce, quitte à récupérer plus de cash que nécessaire ou à perdre de la valeur sur une transaction mal négociée.
Est-il encore judicieux d’investir dans l’or aujourd’hui ?
Le prix de l’or a déjà connu une progression spectaculaire ces dernières années, avec un franchissement du seuil des 2000 dollars l’once et une hausse cumulée dépassant les 100% sur une décennie. Cette envolée pose une question simple : achetez-vous un actif porteur d’avenir, ou entrez-vous après la fête, une fois que la majorité de la hausse a déjà eu lieu ?
L’histoire montre que l’or grimpe généralement après les crises, pas avant. Le déclenchement de la guerre en Ukraine a poussé le cours vers les 2000 dollars, la crise de la dette européenne l’avait fait grimper vers 1800 dollars, et la Grande Dépression l’avait maintenu à 35 dollars l’once dans un contexte totalement différent. Dans chaque cas, l’instabilité géopolitique était déjà largement intégrée dans le prix au moment où le grand public se précipitait pour acheter par peur. Ce réflexe d’achat tardif expose souvent à un mauvais point d’entrée.
La fiscalité ajoute une contrainte supplémentaire. L’exonération totale sur la plus-value ne s’obtient qu’après 22 ans de détention. En deçà, la revente est soumise soit à la taxe forfaitaire sur les métaux précieux, soit à un régime de taxation sur la plus-value dégressive selon la durée. Un horizon aussi long ne correspond pas à tous les profils d’épargnants, notamment ceux qui pourraient avoir besoin de liquidités à moyen terme.
Le secteur de l’or attire également son lot d’acteurs peu scrupuleux. Vérifiez systématiquement que le professionnel avec qui vous traitez est enregistré, et méfiez-vous des promesses de gains rapides. Les produits dérivés comme les CFD ou les futures, qui permettent de spéculer sur le cours sans détenir le métal, sont à écarter pour un particulier non expert : l’effet de levier peut transformer une perte modeste en perte supérieure à la mise initiale. Quant aux conseillers bancaires classiques, ils sont rarement formés aux subtilités des métaux précieux, ce qui limite la qualité du conseil que vous pouvez en attendre. Si vous cherchez plutôt à revendre de l’or déjà détenu, mieux vaut comparer plusieurs adresses de rachat d’or à Paris avant de conclure une transaction.
Faut-il choisir l’or, l’argent métal, ou limiter sa part à 10% du patrimoine ?
L’or et l’argent métal profitent souvent des mêmes cycles économiques, notamment lors des phases de baisse des taux directeurs. Leur comportement diverge cependant sur la volatilité : l’argent bouge plus fort dans les deux sens, ce qui lui donne un potentiel de rattrapage intéressant lors des phases de hausse, mais aussi un risque de chute plus marqué en cas de retournement. Aucun des deux métaux ne constitue une solution miracle capable de remplacer une allocation patrimoniale réfléchie.
C’est d’ailleurs la raison pour laquelle la plupart des professionnels recommandent de ne jamais dépasser 10% du patrimoine en or. Ce chiffre, présenté comme une règle de bon sens, révèle en creux les limites de l’actif : s’il fallait vraiment y voir un moteur de performance, cette limite n’aurait aucune raison d’exister. L’or joue plutôt un rôle d’assurance portefeuille, une protection contre les scénarios extrêmes, pas un outil de croissance du capital.
Sa faible corrélation avec les actions et les obligations est réelle et peut amortir un choc de marché ponctuel. Mais cette qualité défensive ne compense pas sa sous-performance structurelle sur le long terme. Avant d’arbitrer entre or, argent métal ou autres classes d’actifs, il reste utile de revoir l’ensemble de votre stratégie d’épargne et les pièges qui freinent la croissance d’un capital sur la durée, quel que soit le support choisi.