Vous transmettez vos factures à votre comptable, et quelques semaines plus tard un bilan arrive. Entre les deux se déroule une série d’étapes très concrètes, rarement expliquées au client, et qui déterminent pourtant une bonne partie de ce que vous payez. Voici ce qui se passe réellement entre la réception d’une pièce et son écriture comptable, et où la machine reprend la main.
Le trajet d’une pièce, de la photo au grand livre
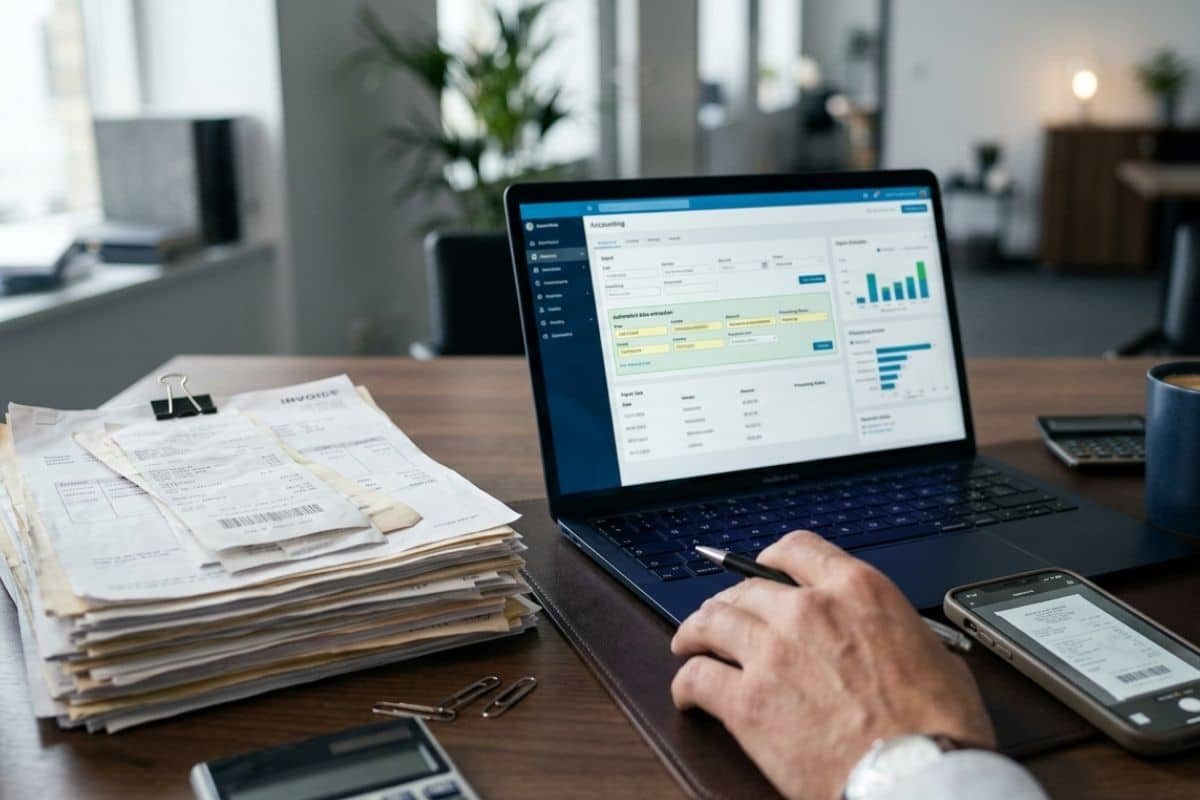
Une facture d’achat suit toujours le même parcours. Elle arrive d’abord au cabinet, par messagerie, par dépôt sur un espace client ou par photo depuis une application mobile. Elle est ensuite identifiée : de quel client vient-elle, de quelle période relève-t-elle, s’agit-il d’un achat, d’un avoir, d’un relevé ou d’un contrat.
Vient l’extraction des informations utiles : émetteur, date, montant hors taxes, taux et montant de TVA, numéro de pièce, devise. Ces éléments alimentent une proposition d’écriture, c’est-à-dire l’affectation à un compte de charge et à un compte de TVA. Cette proposition est ensuite validée ou corrigée par un collaborateur, puis l’écriture est passée et la pièce archivée avec un lien vers le mouvement comptable.
Historiquement, tout cela se faisait à la main, pièce par pièce, avec une saisie au clavier. C’est ce poste précis, la retranscription mécanique, qui a été le premier absorbé par les outils.
Ce que la reconnaissance automatique lit bien, ce qu’elle lit mal
La lecture automatique fonctionne remarquablement bien sur ce qui est régulier. Une facture d’un fournisseur récurrent, au format stable, en PDF natif, avec des libellés constants, est lue et imputée sans que personne ait à reprendre la main. Plus l’historique du client est fourni, plus les propositions deviennent fiables, parce que l’outil s’appuie sur ce qui a été validé les mois précédents.
Elle se dégrade nettement ailleurs. Un ticket de caisse thermique à moitié effacé, une photo prise de biais dans une voiture, une facture manuscrite, une facture en devise étrangère avec un taux de conversion à retrouver : autant de cas où l’extraction produit un résultat partiel ou faux.
Il existe aussi une catégorie plus perverse : le document lu correctement mais mal interprété. Un acompte pris pour une facture définitive, un avoir compté comme un achat, une facture réglée deux fois par deux canaux. La lecture est bonne, la conclusion comptable ne l’est pas.
L’écart, seul vrai poste de travail restant
L’automatisation ne supprime pas le contrôle humain, elle le déplace : le temps du comptable glisse de la saisie vers la revue des écarts. C’est le changement le plus structurant, et le moins visible depuis le siège du client.
Un écart, c’est un mouvement bancaire sans pièce justificative, une pièce sans mouvement correspondant, un montant qui ne tombe pas juste, un taux de TVA inhabituel pour ce fournisseur, un doublon probable. Le travail consiste à ouvrir ces cas, comprendre ce qui s’est passé, et souvent revenir vers le client pour obtenir la réponse.
Vous n’arbitrez pas le choix du logiciel, votre cabinet le fait pour vous. Vous avez pourtant intérêt à savoir sur quoi il a arbitré, parce que cela détermine ce qu’il pourra vous répondre le jour où une écriture vous surprend. Sur la revue des écarts, deux outils au taux de lecture identique ne se valent pas : ce qui les sépare est la traçabilité de la correction, soit la capacité à établir qui a tranché un écart, sur quelle base, et à rejouer la décision en cas de contrôle.
Ce déplacement du travail a deux effets. D’abord, le profil du poste change : on demande moins de rapidité de frappe et davantage de capacité à enquêter. Ensuite, la qualité de ce que vous envoyez pèse plus qu’avant : un lot incomplet génère le même volume d’allers-retours qu’il y a quinze ans.
Ce que l’automatisation change à la facture du cabinet
La question qui vient ensuite est légitime : si la machine saisit, pourquoi la note ne baisse-t-elle pas d’autant.
La réponse tient en trois points. Le temps supprimé était en grande partie du temps peu qualifié, donc le moins cher de la grille. Le temps restant, celui de la revue et de la relation, est le plus qualifié, donc le plus cher. Et l’outillage lui-même a un coût, en licences comme en paramétrage initial.
Ce qui évolue vraiment, c’est la structure de la prestation. Beaucoup de cabinets sont passés d’une facturation au volume de pièces à un forfait mensuel incluant un niveau de service, avec une part croissante de conseil : suivi de trésorerie, points intermédiaires, préparation des décisions. Pour un dirigeant, la bonne question n’est donc plus le prix à la pièce, mais ce que le forfait contient et ce qu’il exclut.
Où vont vos documents : hébergement et confidentialité
Vos pièces comptables sont des données personnelles et des informations d’affaires : identité, coordonnées bancaires, salaires, parfois des éléments de santé glissés dans une note de frais. Elles circulent entre votre cabinet et un ou plusieurs prestataires techniques, qui les stockent et les traitent.
Le traitement de ces documents relève du règlement général sur la protection des données : le principe de minimisation limite les données qu’un prestataire peut se voir confier, celui de limitation de la conservation encadre la durée pendant laquelle il peut les garder. Un cabinet qui confie vos pièces à un outil tiers reste responsable du traitement, et l’éditeur de cet outil intervient comme sous-traitant au sens du RGPD, encadré par un contrat qui fixe ce qu’il a le droit de faire des documents.
Quatre questions se posent utilement à votre comptable : dans quel pays sont hébergés les documents, quels prestataires interviennent en plus du cabinet, combien de temps les fichiers restent stockés après la clôture, et si les documents soumis peuvent servir à entraîner un modèle. Ce sont celles que son propre contrat de sous-traitance lui pose déjà.
Reste un point que la technique ne réglera pas : la pièce que vous n’avez pas envoyée n’existe pour personne. Le temps que cela coûte, chez vous comme au cabinet, aucun outil ne le récupère.