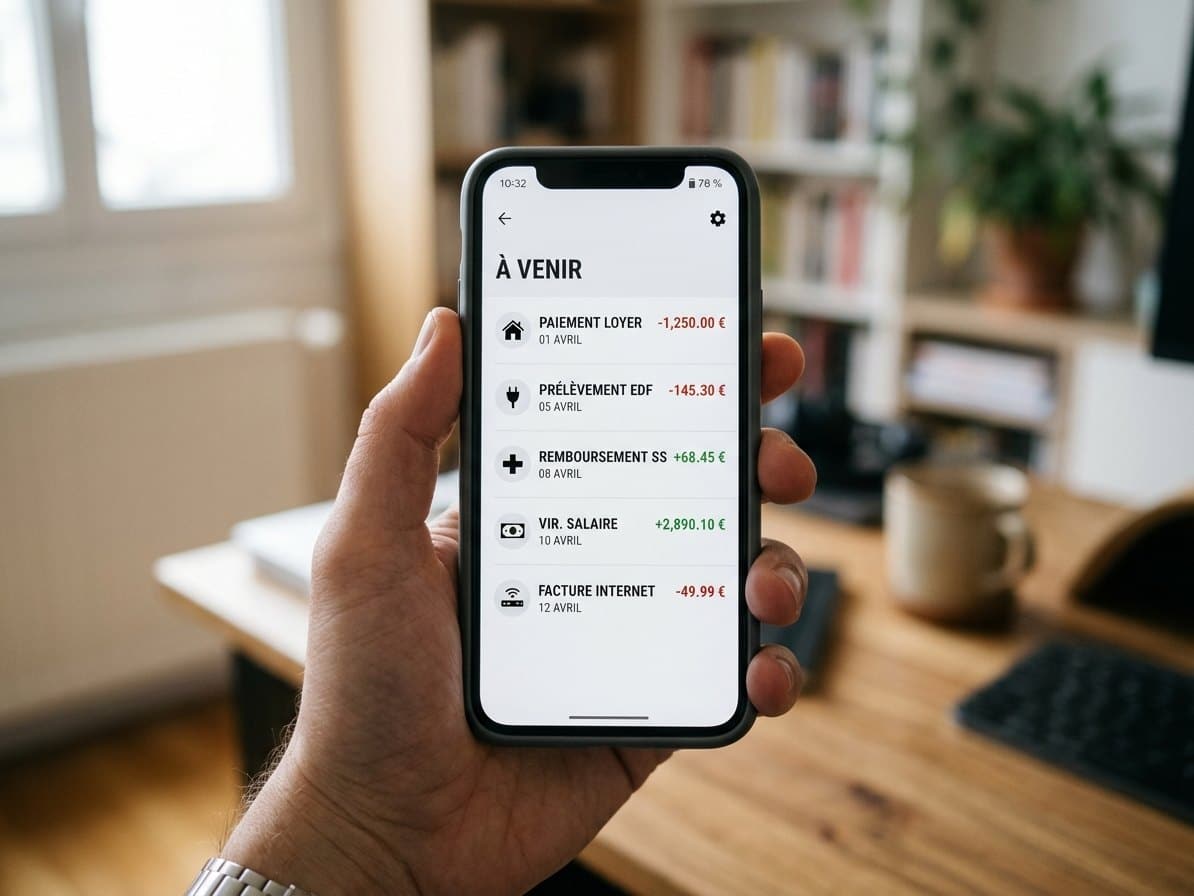
Ouvrez votre application bancaire ou votre espace client, entrez dans Mes comptes, sélectionnez le compte concerné, puis touchez l’onglet À venir. Vous y retrouvez les opérations programmées, dont les virements que vous attendez. Un détail évite bien des frayeurs : un virement parti d’une autre banque n’y figure souvent qu’une fois traité par l’établissement de l’expéditeur. Son absence ne veut donc pas dire qu’il est perdu. Voici le chemin précis, les délais réels et les gestes à faire si l’argent tarde.
📌 L’essentiel à retenir
Trois clics suffisent
Mes comptes, votre compte, puis À venir.
Le jour d’envoi compte
Un virement du vendredi arrive le lundi.
Référence en main
Elle permet à la banque de tracer l’opération.
| Type de virement | Délai de crédit | Visible dans À venir ? |
|---|---|---|
| Interne (même banque) | Instantané | Non, il est crédité aussitôt |
| Externe (autre banque) | 1 à 3 jours ouvrés | Rarement avant son traitement |
| SEPA en euros | 24 h à 3 jours maximum | Rarement avant son traitement |
| SEPA en autre devise | Jusqu’à 4 jours | Rarement avant son traitement |
| Programmé | À la date choisie | Oui, côté émetteur |
Où trouver les opérations à venir dans son application bancaire ?
Le parcours est quasi identique chez Société Générale, Banque Populaire, La Banque Postale ou Nickel, même si les intitulés varient un peu. Cherchez « À venir » ou « Opérations à venir » si le premier libellé n’apparaît pas.
- Étape 1 : connectez-vous à l’application ou à l’espace client web.
- Étape 2 : ouvrez la rubrique « Mes comptes ».
- Étape 3 : choisissez le compte sur lequel le virement doit tomber.
- Étape 4 : touchez l’onglet « À venir ».
Cet onglet regroupe les virements programmés, les prélèvements annoncés et les entrées déjà connues de votre banque. Si votre salaire vient d’un virement externe, il peut n’apparaître que le jour de son traitement. C’est le fonctionnement normal du circuit interbancaire.
Quand un virement attendu sera-t-il crédité sur le compte ?
Pour un virement externe, tout dépend du jour d’émission. Les banques ne traitent les ordres que les jours ouvrés, et passé l’heure limite d’envoi, l’ordre part le jour ouvré suivant.
| Jour d’émission | Crédit sur votre compte |
|---|---|
| Du lundi au jeudi | 2 jours plus tard |
| Vendredi | Le lundi suivant |
| Samedi ou dimanche | Le mardi |
Prenons un cas courant : votre client lance un paiement le vendredi à 17 h. Le week-end, les virements externes restent bloqués jusqu’au traitement du lundi, et l’argent apparaît donc le lundi ou le mardi. Inutile d’appeler la banque le samedi.
Pour un virement programmé tombant un jour férié, la date change selon le moment du mois. Entre le 1er et le 15, il est avancé au jour ouvré précédent. À partir du 16, il est reculé au jour ouvré suivant. Un loyer prévu le 14 un jour férié part donc la veille, alors qu’un virement du 20 attendra le lendemain.
Que faire si un virement à venir n’apparaît pas ou n’arrive pas ?
Commencez par vérifier l’historique et le relevé de compte : le virement a peut-être été crédité sans que vous receviez de notification. S’il n’y figure pas et que le délai annoncé est dépassé, deux démarches font avancer les choses.
Retrouver la trace du virement avec sa référence et un justificatif
Demandez à l’expéditeur la référence du virement, l’identifiant unique de l’opération. Munissez-vous-en pour contacter le service client de votre banque après l’échéance prévue.
- Pour un virement international, comptez des délais plus longs, car plusieurs banques intermédiaires interviennent.
- L’expéditeur peut télécharger une attestation de virement en PDF dans son espace client. Les indépendants l’utilisent pour prouver qu’un paiement est bien parti.
Identifier l’expéditeur d’un virement inconnu (CNC, CMB)
Un libellé flou ou un expéditeur inconnu surprend, sans être forcément suspect. Les mentions CNC ou CMB correspondent souvent à des organismes sociaux, donc à des versements légitimes. En cas de doute, demandez à votre conseiller de confirmer. La banque doit communiquer l’identité de l’émetteur sur demande, ce qui prend parfois quelques jours. Pour savoir comment retrouver l’origine d’un virement reçu, rassemblez le montant, la date et le libellé exact avant d’appeler.