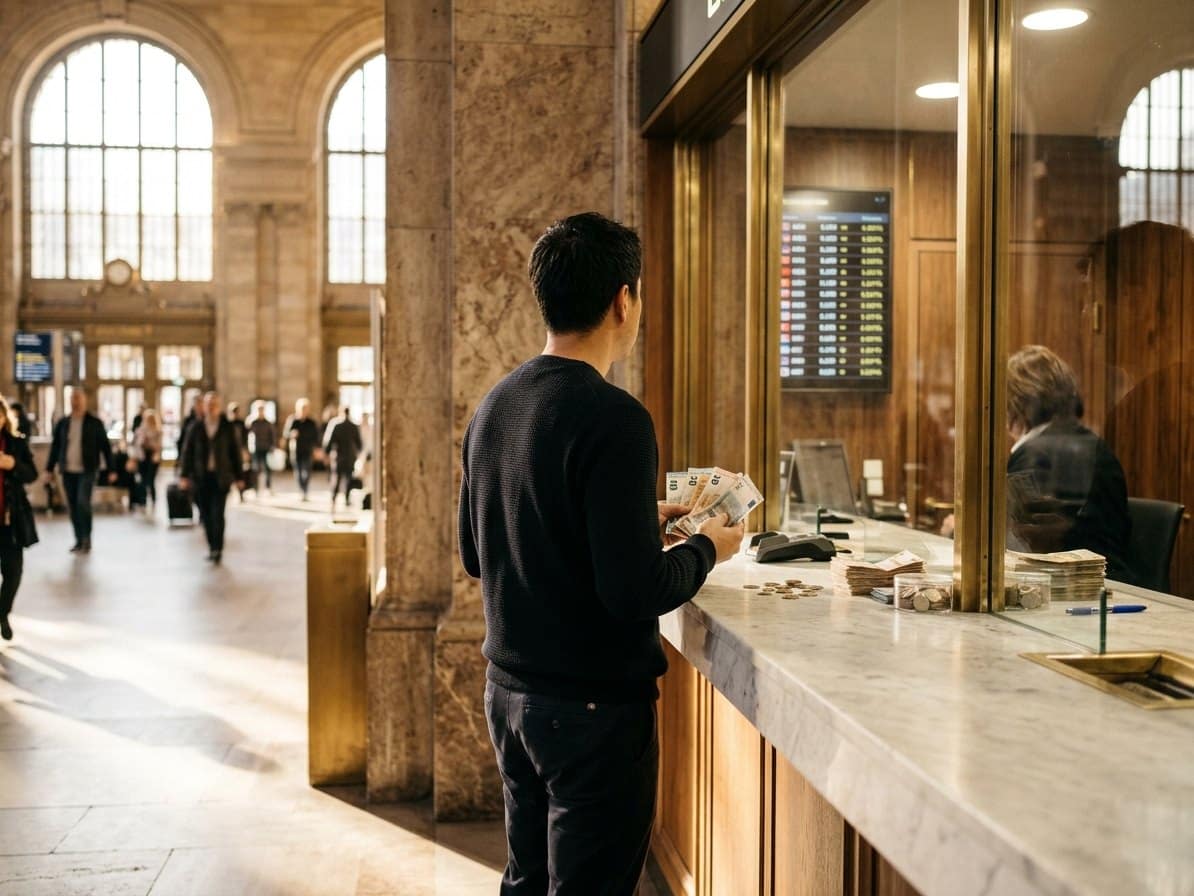
Pour changer vos euros au meilleur prix, tournez-vous vers un bureau de change en ligne ou un bureau de centre-ville après comparaison, et fuyez les guichets d’aéroport et de gare. L’écart se chiffre en dizaines, parfois en centaines d’euros pour 1 000 € convertis, soit l’équivalent d’une nuit d’hôtel. Le tableau ci-dessous classe les sept options usuelles, de la plus avantageuse à la plus coûteuse. Les sections suivantes détaillent les chiffres, la lecture d’un taux de change et la marche à suivre.
📌 L’essentiel à retenir
Comparer avant de changer = des dizaines d’euros gardés en poche
💻
Changer en ligne
Le taux reste proche du marché, avec retrait express ou livraison.
✈️
Fuir aéroports et gares
Leurs guichets appliquent les pires marges du marché.
💳
Payer en devise locale
Refusez la conversion en euros proposée par le terminal.
| Rang | Solution | Verdict | Ordre de grandeur des frais |
|---|---|---|---|
| 1 | Change en ligne, fintech | Meilleur choix | Taux proche de l’interbancaire, livraison autour de 25 € |
| 2 | Bureau de centre-ville | Très bon, après comparaison | Commission de 1 à 2 % |
| 3 | Néobanque | Idéal pour la carte | Souvent 0 % sur les paiements |
| 4 | Banque traditionnelle | Rarement compétitive | 1,5 % (minimum 6 €) |
| 5 | Distributeur à l’étranger | Pratique, mais coûteux | Frais fixes + pourcentage |
| 6 | Aéroport, gare | À éviter | Jusqu’à 20 % sur le dollar |
| 7 | Avance de fonds | À proscrire | Intérêts dès le premier jour + frais |
Quels lieux de change offrent le meilleur taux selon les écarts constatés ?
Deux familles de prestataires occupent le haut du classement, et la différence se joue sur la marge ajoutée au taux du marché.
Bureau de change en ligne et néobanque, au plus près du taux réel
Les acteurs comme Wise convertissent au taux interbancaire, sans majoration cachée. Vous ouvrez un compte multi-devises (plus de 40 devises), puis vous payez avec une carte physique ou virtuelle, comme un habitant du pays. Pour récupérer des espèces, deux formules existent :
- Retrait express en agence sous 2 h
- Livraison à domicile en 48 à 72 h, pour environ 25 € de frais
Les devises non dépensées se rachètent au retour, contre un petit forfait, au taux initial. Les néobanques Revolut et N26 n’ajoutent généralement aucune commission sur les paiements à l’étranger.
Bureau de change physique, du centre-ville à l’aéroport
En centre-ville, la concurrence tire les prix vers le bas. Dans les aéroports et les gares, c’est l’inverse : sur 1 000 € changés, l’écart atteint 152,75 $ entre le pire guichet et le meilleur bureau du centre.
Une même enseigne n’applique pas partout le même taux, et deux agences à quelques rues d’écart peuvent afficher des prix très différents. Les commissions tournent autour de 1 à 2 %, mais montent jusqu’à 20 % sur le dollar et 50 % sur les devises exotiques dans les pires cas. Pour 1 000 €, le réal brésilien donne 6 638 reals au taux du marché, 6 200 chez un bureau et 5 107 chez un autre.
Les bureaux se concentrent surtout à Paris, et le stock manque parfois (les pesos mexicains, par exemple). Appelez avant de vous déplacer.
Comment lire un taux de change et repérer la marge cachée ?
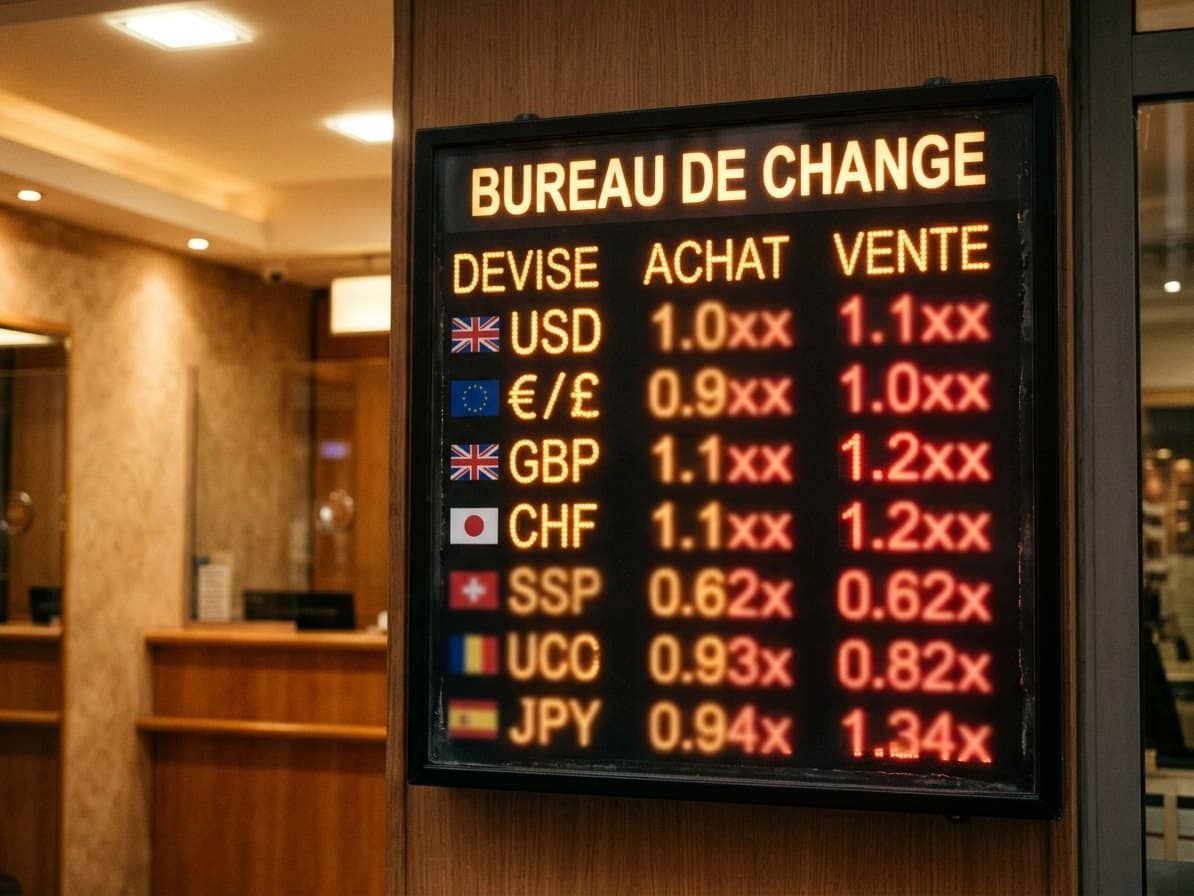
Le taux interbancaire est le prix réel du marché. Tout prestataire affiche un taux majoré, et cette majoration constitue sa marge, rarement présentée comme un frais. Un tableau de change comporte deux colonnes :
- Vente : le prix auquel le bureau vous cède la devise, à lire pour acheter des dollars avec vos euros
- Achat : le prix auquel il vous rachète la devise, à lire pour revendre vos restes
Posez toujours la même question : « combien de dollars vais-je recevoir pour 500 € ? ». Exigez le montant net final, taxes et commissions comprises, puis mesurez votre perte : (montant du marché moins montant reçu) divisé par le montant du marché. Dans l’exemple du réal, 5 107 reals reçus pour 6 638 attendus représentent 23 % de perte, contre 6,6 % avec 6 200.
Un convertisseur en ligne vous donne le cours actuel de l’euro pour calculer le montant du marché. Les taux se mettent à jour environ deux fois par jour, et personne ne sait où ils seront dans quelques mois : comparer rapporte plus que parier sur leur évolution.
Quels frais de change à la banque, au distributeur et par carte ?
Ces trois options dépannent, mais les frais s’additionnent et vous ne pouvez presque jamais comparer avant de payer. Elles se classent donc derrière les solutions précédentes.
Banque et distributeur : frais fixes et pourcentages cumulés
À la banque, vous commandez les espèces à l’avance et vous patientez plusieurs jours. La Société Générale facture 1,5 % du montant (minimum 6 €), plus 9,90 € si vous n’êtes pas client. L’offre se limite aux monnaies courantes : dollar, livre sterling, franc suisse.
Au distributeur, les frais se superposent à chaque retrait :
- Votre banque, par exemple 3 € + 2,9 % au CIC ou 1,94 % chez Fortuneo
- La banque locale propriétaire de l’appareil, dont le montant varie et échappe à votre contrôle
- Les ATM indépendants, qui ajoutent 3 à 5 €
Retirez moins souvent, mais plus à chaque fois, pour limiter les frais fixes. La compatibilité des cartes françaises varie aussi selon les pays : HSBC ou Santander aux États-Unis, banques locales en Asie.
Carte bancaire : euros ou devise locale, et avance de fonds
Hors zone euro, un paiement par carte coûte 2,90 % à la Caisse d’Épargne (plafonné à 6 € par opération) et 2 à 2,7 % à la Société Générale, après 1 € par transaction sous 10 €. Les banques traditionnelles relèvent régulièrement leurs frais bancaires, donc relisez votre grille tarifaire avant de partir.
Au terminal, le commerçant peut vous proposer de régler en euros. Refusez et choisissez la devise locale : la conversion dynamique applique un taux moins favorable. Au Royaume-Uni, payez donc en livres sterling. Reste l’avance de fonds sur carte de crédit : les intérêts courent dès le jour du retrait, sans différé, avec des frais spécifiques en plus. À proscrire.
Faut-il changer ses devises avant le départ ou sur place ?
Changez avant le départ, en France. Sur place, les cartes françaises ne passent pas toujours dans les distributeurs et les terminaux locaux, et les frais de retrait puis de paiement s’accumulent. Quelques pays en développement proposent un taux local plus avantageux qu’en France, à vérifier au cas par cas.
Anticipez davantage si vous partez avec une devise rare, une somme importante ou vers une zone peu couverte par les banques compatibles : une devise exotique se commande dès que possible. Si le départ approche, la carte multi-devises virtuelle se recharge instantanément et offre souvent de meilleurs taux que les espèces.
Comment changer ses devises en 4 étapes sans perdre d’argent ?
Cette méthode s’appuie sur un comparateur et vous laisse la main sur le taux :
- Étape 1 : comparez les offres sur bureau-change.fr ou cochange.com. Pour 100 €, deux bureaux parisiens affichent par exemple 120,71 $ contre 115,49 $, avec un écart plus net sur les devises exotiques.
- Étape 2 : commandez vos devises par téléphone.
- Étape 3 : demandez l’application du taux affiché en ligne, souvent meilleur qu’en boutique.
- Étape 4 : récupérez les espèces sur place ou faites-vous livrer.
Gardez trois règles en tête : une pièce d’identité est exigée dès 1 000 €, une déclaration douanière dès 10 000 €, et les bureaux ne reprennent pas les pièces. Les travellers cheques ont disparu du marché.
Avant de fermer cette page, comparez deux ou trois offres pour votre montant et votre devise, puis commandez sans attendre la veille du départ.
Comparer les bureaux de change en vidéo
Vidéo : CONVERTIR des DEVISES au MEILLEUR TAUX 🤑 (Dollars, Francs Suisse, Roubles…) (Oseille TV)